O Imposto Seletivo Este não é apenas um tema fiscal. Trata-se da alteração de custo das mercadorias vendidas no supermercado e exige uma visão sistêmica por parte dos gestores.
Em 4 de novembro de 2026, foi publicada em edição extra do Diário Oficial da União a Medida Provisória nº 1.399/2026, que estabelece as alíquotas e as regras de cobrança do Imposto Seletivo (IS) para a fase de transição em 2027. A norma entra em vigor na data de sua publicação e produz efeitos práticos a partir de 2 de fevereiro de 2027, valendo até o último dia do ano. A própria MP determina que o Poder Executivo enviará ao Congresso Nacional, até 31 de maio de 2027, um novo Projeto de Lei para fixar as alíquotas definitivas a partir de 1º de janeiro de 2028.
Para quem opera no varejo alimentar, compreender a abrangência desse tributo desde já é indispensável: ele recai sobre categorias centrais das gôndolas, alterando os custos de aquisição e exigindo atenção imediata às obrigações e cadastros fiscais da loja.
O que é o Imposto Seletivo e quais NCMs do supermercado são tributadas?
Conhecido informalmente como “imposto do pecado”, o Imposto Seletivo é um tributo federal criado pela Reforma Tributária para incidir sobre bens nocivos à saúde ou ao meio ambiente, desestimulando o seu consumo por meio de uma carga fiscal mais elevada.
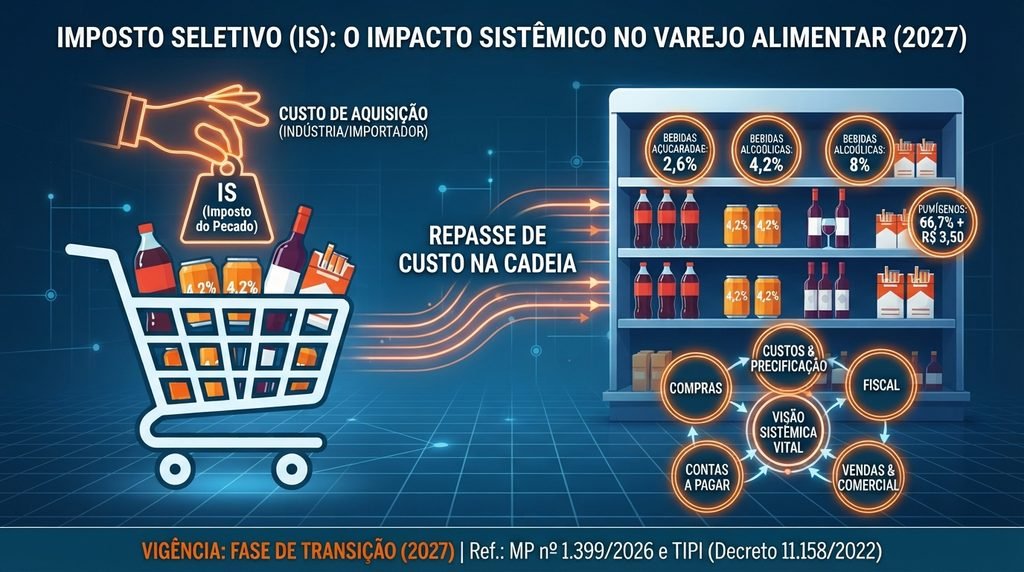
Fundamentado nos Arts. 2º e 3º c/c Anexo IV da MP nº 1.399/2026, o imposto utiliza a classificação fiscal da Tabela do IPI (TIPI – Decreto nº 11.158/2022). No mix de produtos comercializados por supermercados e hipermercados, as principais classificações fiscais (NCM) e suas alíquotas fixadas para a fase de transição (2027) englobam
1. Bebidas Açucaradas (Alíquota: 2,6%)
- NCM 2202.10.00: Águas com adição de açúcar ou de outros edulcorantes/aromatizadas, águas gaseificadas, refrigerantes e outras bebidas gaseificadas adoçadas.
- NCM 2202.99: Outras bebidas não alcoólicas adoçadas (sucos industrializados adoçados, néctares, chás prontos adoçados, energéticos e isotônicos).
2. Bebidas Alcoólicas (Alíquotas variáveis)
- NCM 2203.00.00: Cervejas de malte e chopps (Alíquota: 4,2%).
- NCM 2204: Vinhos de uvas frescas e vinhos enriquecidos com álcool (Alíquota: 8,0%).
- NCM 2208 (Cachaça e Rum): Aguardentes de cana e rum (Alíquota: 20,0%).
- NCM 2208 (Outros Destilados): Gin, vodca, uísque, licores e coquetéis prontos (Alíquota: 24,0%).
3. Produtos Fumígenos (Alíquotas mistas)
- NCM 2402.20.00: Cigarros contendo tabaco (Alíquota: 66,7% + R$ 3,50 por vintena/maço).
- NCM 2402.10.00: Charutos e cigarrilhas contendo tabaco (Alíquota: 66,7% + R$ 3,50 por vintena/maço).
- NCM 2401 / 2403 / 2404: Produtos especiais (fumo para cachimbo, essências para narguilé e dispositivos eletrônicos) (Alíquota: 37,5%).
Como o imposto impacta a compra com o fornecedor
O Imposto Seletivo adota o regime monofásico, sendo calculado e recolhido na origem pela indústria ou pelo importador no momento da saída do estabelecimento ou no desembaraço aduaneiro.
Como a incidência ocorre no início da cadeia, o encargo financeiro integra o preço praticado pelo fabricante, elevando o Custo de Aquisição de Mercadorias faturado para o varejo. A forma exata de parametrização e eventual discriminação do tributo nos documentos fiscais eletrônicos continuará dependendo de detalhamentos técnicos e atos normativos específicos dos órgãos fiscais.
O impacto no custo e as regras de Valor de Referência
O impacto para o supermercadista concentra-se no aumento do Custo de Mercadorias Vendidas (CMV) e na gestão do capital de giro. Como a elevação do preço cobrado pelo fabricante aumenta o valor de partida na origem, o desembolso necessário para abastecer a loja será maior.
A MP nº 1.399/2026 estabelece regras distintas para a apuração do valor de referência nos produtos tributados:
- Produtos com Preço Tabelado no Varejo: Para mercadorias com preço final de venda fixado ou tabelado (como ocorre com determinados cigarros), o valor de referência corresponde a 15% aplicado diretamente sobre o preço final de venda ao consumidor no varejo.
- Produtos Sem Preço Tabelado: Para as demais mercadorias, o valor de referência considera o valor líquido da operação na primeira venda entre partes não relacionadas (empresas independentes). Nessa apuração, devem ser excluídos expressamente o ICMS, a CBS e o IBS do valor de partida.
Esse cenário exige adequações estratégicas imediatas:
- Revisão da Margem e Precificação: Categorias de alto giro, como refrigerantes (NCM 2202.10.00) e cervejas (NCM 2203.00.00), exigem recalibração das margens operacionais para evitar perda de competitividade.
- Demanda por Capital de Giro: Com os produtos chegando mais caros ao estoque, a loja precisa de mais recursos em caixa para manter o mesmo volume de compras.
- Efeito Cascata sobre a Venda: O valor do imposto acrescido na origem eleva a base total da mercadoria, aumentando indiretamente a incidência de tributos calculados sobre a operação no balcão.
Em que circunstâncias o supermercado deve recolher o IS?
Na revenda varejista comum de bebidas e cigarros já adquiridos de distribuidores ou indústrias nacionais, o supermercado não apura nem recolhe o tributo, atuando apenas como repassador do custo ao consumidor.
Entretanto, o supermercado assume a condição de contribuinte direto do Imposto Seletivo nas seguintes hipóteses:
- Importação Direta: Se a rede importar diretamente do exterior vinhos (NCM 2204), destilados (NCM 2208) ou produtos fumígenos sem intermediários nacionais.
- Fabricação Própria ou Marcas Exclusivas: Caso a rede possua unidade industrial própria (como produção de cervejas artesanais) ou terceirize a fabricação sob marca própria em regime que a caracterize como encomendante industrializador.
A urgência de preparar o cadastro fiscal no ERP
A publicação da medida provisória torna urgente a revisão do cadastro de mercadorias no sistema de gestão (ERP) do supermercado.
Como as regras de cálculo exigem a diferenciação clara entre itens com e sem preço tabelado, o setor fiscal precisa efetuar o saneamento da base de dados desde já. Isso envolve revalidar os códigos NCM de todo o mix de bebidas e fumígenos, ajustar as regras de entrada de notas fiscais e parametrizar o motor fiscal do ERP para acompanhar as regras de validação. Esse saneamento é o único caminho para evitar divergências na recepção de mercadorias e resguardar a rentabilidade da loja durante a transição.
Talvez você queira entender um pouco mais sobre o Split Payment e seus efeitos no caixa do supermercado
Também recomendamos:
Como detalha a reportagem do InfoMoney sobre o novo Imposto Seletivo para bebidas, a busca por neutralidade e as regras de conversão entram no radar das companhias.
imposto seletivo